أعلنت شركة وان أوك (ONEOK) الأميركية استحواذها على أصول برازوس ميدستريم في حوض ميدلاند بمنطقة برميان مقابل أكثر من 4.4 مليار دولار نقداً، في صفقة تتزامن مع استثمار بقيمة 9 مليارات دولار من صناديق تديرها شركة أبولو. ويطرح هذا التحرك سؤالاً أساسياً أمام المستثمرين: هل يمهد التمويل الجديد لزيادة توزيعات الأرباح، أم يضيف التزامات جديدة إلى شركة خطوط الأنابيب؟
وبحسب تقرير نشرته منصة «ذا موتلي فول» عبر «ياهو فاينانس» في الأول من سبتمبر 2026، فإن الصفقتين قد تعززان الوضع المالي وانطلاقة النمو لدى وان أوك، لكنهما لا تضمنان رفع التوزيعات أو تسريع وتيرة زيادتها الحالية. وتبلغ عوائد توزيعات الشركة نحو 4.5%، فيما تستهدف وان أوك نمواً سنوياً في التوزيعات يتراوح بين 3% و4%.
ما الذي تشتريه وان أوك في حوض ميدلاند؟
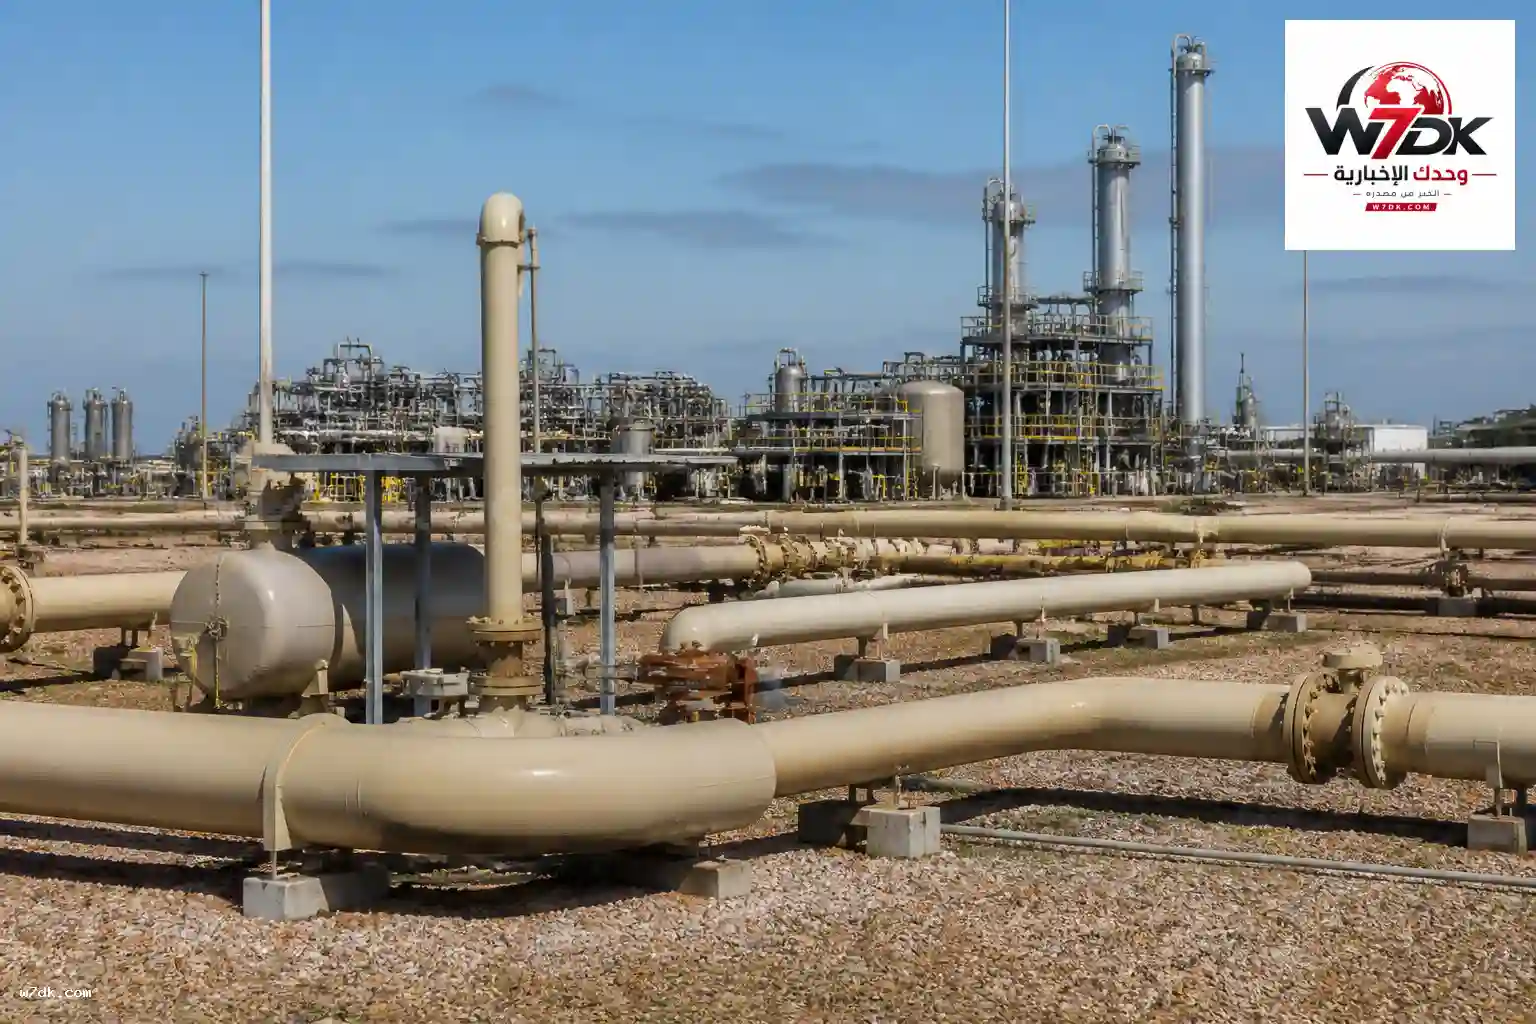
تتضمن الصفقة أصولاً لجمع الغاز الطبيعي ومعالجته، تمتد عبر 700 ميل من البنية التحتية المخصصة لتجميع الغاز. وبعد اكتمال مصنع كاسيدي 2 خلال الربع الثالث من عام 2027، ستصل الطاقة التشغيلية للمعالجة إلى 1.2 مليار قدم مكعبة يومياً.
وتغطي الأصول نحو 600 ألف فدان مخصص لتشغيلها، وترتبط بعقود طويلة الأجل مع منتجين للنفط والغاز. ويبلغ متوسط المدة المتبقية لهذه العقود 12 عاماً، وتشمل أطرافاً مثل إكسون موبيل ودايموندباك إنرجي.
وتقول الصفقة إن هذه الأصول تتكامل مع حضور وان أوك القائم في المنطقة، كما ستؤدي إلى مضاعفة طاقة الشركة لمعالجة الغاز في حوض ميدلاند. ويمنح ذلك الشركة نطاقاً أوسع ضمن استراتيجيتها لربط منطقة برميان بساحل الخليج الأميركي، مع إضافة نمو تعاقدي طويل الأجل قائم على رسوم محددة.
كيف ستدفع الشركة قيمة الصفقة؟
لا تعتمد وان أوك على إصدار أسهم عادية لتمويل عملية الاستحواذ. وبدلاً من ذلك، ستتلقى استثماراً بقيمة 9 مليارات دولار من شركة أبولو وشركاتها التابعة، عبر حصة من الفئة «ب» تمثل استثماراً أقلية في وان أوك.
وتعتزم الشركة استخدام 5 مليارات دولار من الأموال الإضافية لسداد ديون قائمة. ونتيجة لذلك، تتوقع خفض نسبة الرفع المالي إلى نحو 3.25 مرة خلال العام المقبل، بما يسرع مسار خفض المديونية ويجعل الشركة تتجاوز هدفها السابق للرفع المالي من دون اللجوء إلى طرح أسهم عادية جديدة.
وتحمل مساهمة أبولو معدل عائد داخلياً، أو ما يعرف اختصاراً بـIRR، يبلغ سقفه 7% خلال السنوات التسع الأولى. ويعني هذا الهيكل أن القيمة التي تتجاوز هذا السقف ستذهب إلى مساهمي وان أوك، كما أن تكلفة رأس المال المرتبطة بالاستثمار أقل من تكلفة إصدار أسهم الشركة، مع احتفاظ وان أوك بخيار استرداد الاستثمار مستقبلاً.
ما علاقة الصفقة بتوزيعات الأرباح؟
ترى وان أوك أن الاستحواذ سيكون داعماً مباشرة لأرباح السهم والتدفقات النقدية الحرة لكل سهم. كما تتوقع الشركة أن تساعد الصفقة في دفع نمو الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك نحو الحد الأعلى من نطاق النمو السنوي المستهدف، والذي يتراوح بين النسب المتوسطة والعالية ذات الرقم الواحد، على مدى السنوات الخمس إلى السبع المقبلة.
ويعني خفض الدين أن وان أوك ستتمتع بمرونة مالية أكبر، وقدرة أوسع على تمويل فرص التوسع العضوي الموجودة ضمن خطتها، ولا سيما في حوض برميان. وتربط الشركة بين هذه المرونة وبين احتمال زيادة العوائد النقدية للمساهمين، سواء من خلال رفع التوزيعات أو تنفيذ عمليات إعادة شراء للأسهم.
لكن هذه الاحتمالات تبقى مرتبطة بالتنفيذ. فقد حددت وان أوك بالفعل هدفاً لزيادة التوزيعات بنسبة 3% إلى 4% سنوياً، كما تتمتع بسجل يتجاوز 30 عاماً من استقرار التوزيعات ونموها. ومع ذلك، لم ترفع الشركة توزيعاتها في كل عام، رغم أن قيمة التوزيع اقتربت من الضعف منذ عام 2014، متفوقة بذلك على عدد كبير من الشركات المنافسة في قطاع خطوط الأنابيب.
هل يمثل نموذج أبولو سابقة في السوق؟
رغم أن هيكل التمويل المستخدم في الصفقة غير معتاد، فإنه ليس التجربة الأولى لشركة أبولو في مساعدة شركة مدرجة على تمويل استراتيجية استثمارية. فقد أبرمت شركة رياليتي إنكوم، العاملة في مجال العقارات، اتفاقاً مشابهاً مع أبولو في وقت سابق من عام 2026.
وبموجب ذلك الاتفاق، استثمرت أبولو مليار دولار مقابل حصة قدرها 49% في مشروع مشترك يمتلك 500 عقار تجزئة قائم. ووضع الاستثمار سقفاً لمعدل العائد الداخلي عند 6.875%، مع إتاحة خيار استرداده مستقبلاً لصالح صندوق الاستثمار العقاري.
وفّر ذلك الترتيب لرياليتي إنكوم رأس مال منخفض التكلفة لتمويل استثمارات جديدة ودعم توزيعاتها الشهرية ذات العائد المرتفع. كما أتاح إطاراً قابلاً للتكرار في صفقات مستقبلية، وهو ما يجعل استخدام وان أوك للهيكل نفسه مفهوماً ضمن توجه أوسع نحو تمويل النمو بعيداً عن تخفيف ملكية المساهمين الحاليين.
ما المخاطر التي لا تزال قائمة؟
لا تتحول الوعود المتعلقة بالتدفقات النقدية والتوزيعات إلى نتائج فعلية بمجرد إعلان الاتفاق. فالصفقة تحتاج إلى الإغلاق، وتتوقع وان أوك إتمام ذلك خلال الربع الرابع من عام 2026. كما يتعين على الشركة إنجاز مشروعات التوسع الحالية ضمن جداول زمنية وميزانيات معقولة.
وتظل قدرة الإدارة على دمج الأصول الجديدة وتشغيلها بكفاءة عاملاً مهماً في تحديد أثر الاستحواذ على الأرباح. كذلك، فإن مضاعفة طاقة المعالجة في حوض ميدلاند تعني توسيع نطاق العمليات في منطقة برميان، ما يجعل جودة التنفيذ واستمرار العقود طويلة الأجل عنصرين أساسيين في تحقيق النتائج التي تستهدفها الشركة.
بالنسبة إلى مستثمري الدخل، تمنح الصفقة مزيجاً من النمو المحتمل وتحسين هيكل رأس المال، لكنها لا تمثل تعهداً برفع التوزيعات. ووفقاً للتحليل المنشور، قد تضع وان أوك نفسها في موقع يسمح لها بإعادة أموال أكبر إلى المستثمرين مستقبلاً، وربما بوتيرة أسرع، إذا أُغلقت الصفقة واكتملت مشروعات التوسع كما هو مخطط لها.