ما هو “Moneymaxxing” ولماذا أصبح حديث الجميع؟
انتشرت في الآونة الأخيرة على منصات التواصل الاجتماعي موجة جديدة في عالم الإدارة المالية عُرفت باسم “Moneymaxxing”. هذا المصطلح بات محور نقاشات عديدة بين الشباب والمهتمين بتعزيز قدراتهم المالية، حيث يرمز إلى تبني مجموعة من الاستراتيجيات البسيطة والفعّالة التي تهدف إلى تعظيم الاستفادة من كل دولار يتم كسبه أو إنفاقه.
وتقوم فلسفة “Moneymaxxing” على فكرة تحسين أكبر عدد ممكن من الجوانب المالية في حياة الفرد، مثل نقل الأموال إلى حسابات ادخار بعوائد أعلى، الاستفادة من العروض الترويجية وبرامج الولاء، التفاوض على فواتير الخدمات، واغتنام مكافآت البنوك والحسومات. الهدف الأساسي هو تحقيق أكبر قيمة ممكنة من كل معاملة مالية يومية.
بحسب تقرير نشرته Yahoo Finance، فإن هذه الموجة الجديدة لم تنشأ من فراغ، بل جاءت استجابة لواقع اقتصادي ضاغط يعيشه الأمريكيون، خاصة مع استمرار معدلات التضخم المرتفعة وتزايد أعباء المعيشة.
لماذا انتشر “Moneymaxxing” بهذا الزخم الآن؟
يرجع تصاعد شعبية “Moneymaxxing” إلى عدة أسباب رئيسية، في مقدمتها ارتفاع تكلفة المعيشة. فقد سجل معدل التضخم في الولايات المتحدة 3.4% على أساس سنوي حتى يوليو 2026، وهي المرة الخامسة والستون على التوالي التي يتجاوز فيها التضخم هدف الاحتياطي الفيدرالي البالغ 2%.
هذا الواقع ألقى بظلاله على الأسر الأمريكية، حيث أظهر تقرير لمجلس الاحتياطي الفيدرالي لعام 2025 أن 28% من البالغين في الولايات المتحدة شعروا أن أوضاعهم المالية تدهورت مقارنة بالعام السابق، فيما أبدى 53% منهم قلقاً من ارتفاع الأسعار. كما أن الفئات ذات الدخل المنخفض والشباب كانوا أكثر تأثراً بهذه الضغوط.
في ظل هذه الظروف، بدأ كثير من الأمريكيين في البحث عن طرق أكثر ذكاءً لإدارة أموالهم، ووجدوا ضالتهم في توجهات مثل “Moneymaxxing” التي تقدم حلولاً عملية وسهلة التنفيذ.
دور وسائل التواصل الاجتماعي في انتشار الثقافة المالية
ساهمت وسائل التواصل الاجتماعي في جعل المعلومات المالية أكثر سهولة وانتشاراً، خاصة بين الأجيال الشابة. وبحسب تقرير لمجلس الاحتياطي الفيدرالي في فيلادلفيا لعام 2025، أصبح الشباب يلجؤون بشكل متزايد إلى منصات التواصل لاكتساب مهارات إدارة الميزانية والادخار والاستثمار.
ومن بين هذه التوجهات ظهرت مفاهيم مثل “loud budgeting” التي تشجع على الاعتراف بالحدود المالية الشخصية، وتبتعد عن الإنفاق لمجرد متابعة الآخرين. وتندرج “Moneymaxxing” ضمن هذا الإطار، حيث تعكس تحسناً في وعي الأفراد بأهمية الإدارة المالية الواعية.
كيف تبدأ في تطبيق “Moneymaxxing”؟
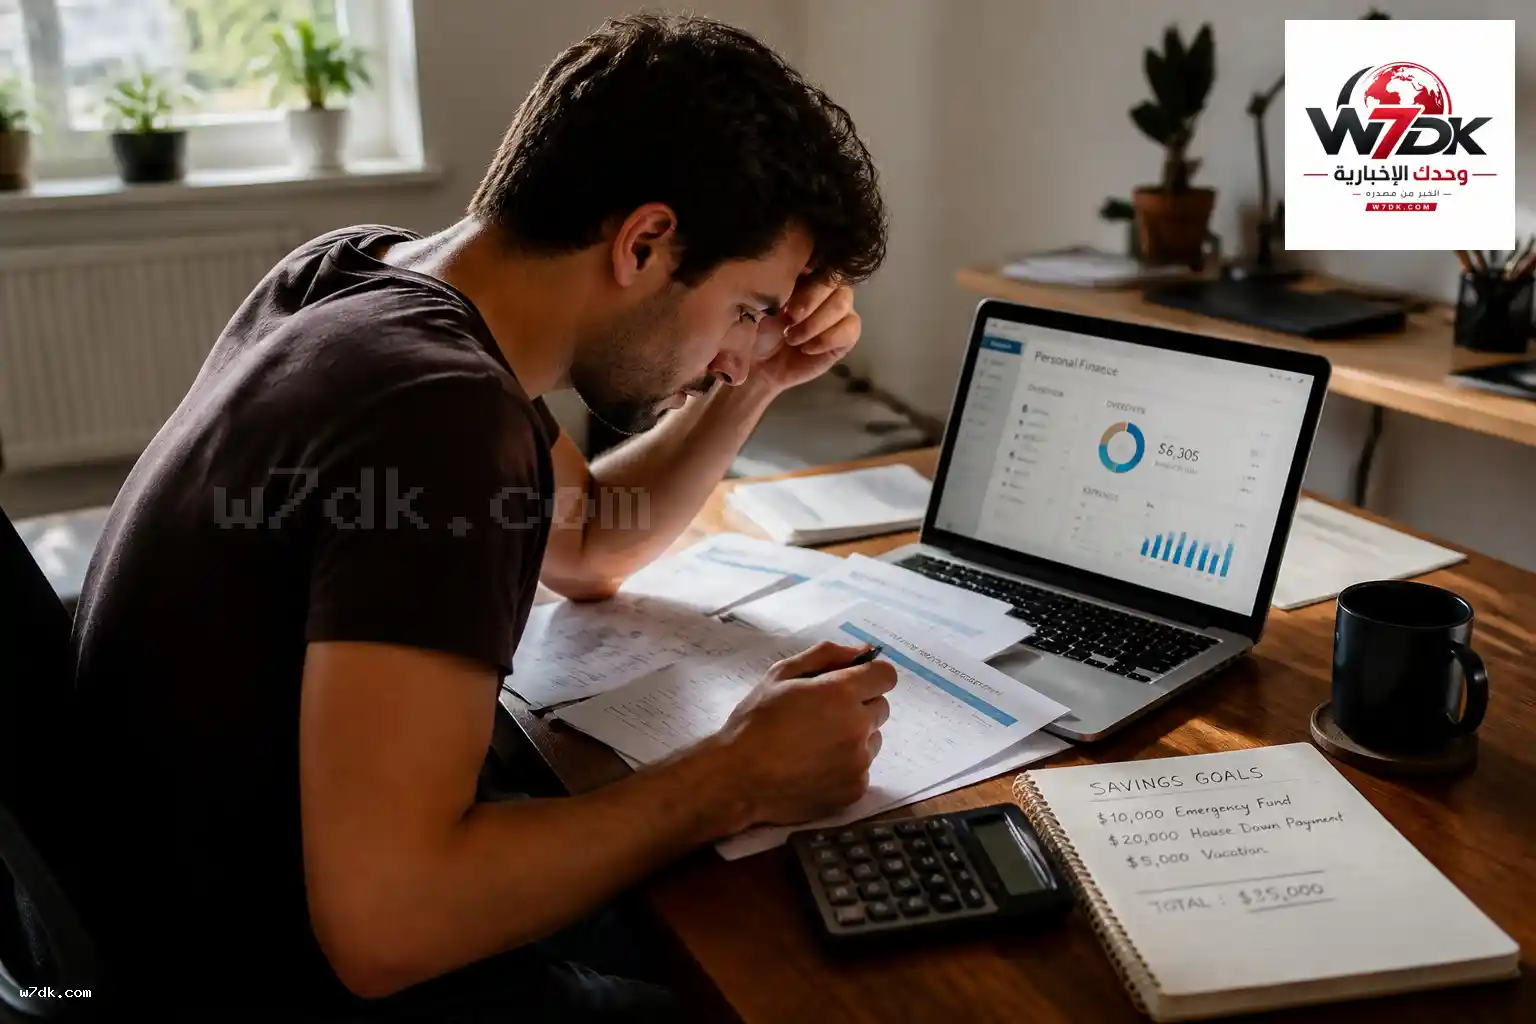
لا توجد قواعد صارمة للبدء في “Moneymaxxing”، بل يكفي إجراء تغييرات بسيطة متراكمة في العادات المالية. تنصح إليزابيث هيرزوغ لامبيرتسون، المستشارة المالية في شركة Northwestern Mutual، بضرورة مراجعة مصادر الدخل والنفقات والادخار والديون للحصول على “صورة مالية شاملة” عن وضعك الحالي.
من هناك، يمكن التركيز على عادات يمكن تنفيذها بسهولة وتحقق نتائج ملموسة، مثل:
– مقارنة أسعار الفائدة (APY) بين الحسابات البنكية المختلفة لنقل الأموال إلى حساب بعائد أعلى.
– الاشتراك في برامج الولاء والمكافآت عند التسوق لتوفير أكبر.
– مراجعة الميزانية الشخصية وحذف الاشتراكات أو العضويات غير المستخدمة.
– الاتصال بمزودي الخدمات (الهاتف، الإنترنت، وغيرها) والتفاوض على أسعار أقل.
– تحديد الديون ذات الفائدة الأعلى وتركيز الجهود على سدادها أولاً.
تشير لامبيرتسون إلى أن “هذه الاستراتيجيات الصغيرة قد تتراكم مع الوقت وتساعد الأشخاص على تحقيق تقدم مالي ثابت”.
هل توجد مخاطر أو سلبيات لتطبيق Moneymaxxing؟
رغم إيجابية هذا الاتجاه في تشجيع الأفراد على التخطيط المالي الواعي، إلا أن هناك بعض التحذيرات من التركيز المفرط على تفاصيل صغيرة قد تشتت الانتباه عن الأساسيات المالية الأهم.
فعلى سبيل المثال، قد يكون تحقيق عائد أعلى بقليل على حساب ادخار أقل أهمية من التخلص من ديون بطاقات الائتمان ذات الفوائد المرتفعة، أو ضمان المساهمة الكاملة في خطط التقاعد التي توفرها جهات العمل.
كما أن منصات التواصل الاجتماعي تعرض في الغالب استراتيجيات ناجحة بشكل استثنائي دون كشف الجهد أو المخاطر المصاحبة. لذا، ينصح الخبراء بالتركيز أولاً على بناء صندوق طوارئ، وسداد الديون الأعلى فائدة، وتأمين ادخار التقاعد، قبل السعي وراء تحسينات صغيرة أو تجارب مالية محفوفة بالمخاطر. ويجب دائماً التحقق من صحة أي نصيحة مالية منتشرة على الإنترنت عبر مصادر موثوقة.
خلفية عن مفهوم “Moneymaxxing” وتطوره
استلهم مصطلح “Moneymaxxing” من موجة استخدام لاحقة لمصطلحات مثل “looksmaxxing” و”sleepmaxxing” التي ظهرت على الإنترنت، والتي تشير جميعها إلى محاولة تحسين جانب معين من الحياة إلى أقصى حد.
ومع تراكم الضغوط الاقتصادية وتحول الثقافة المالية إلى موضوع شائع على منصات التواصل، أصبح الناس أكثر انفتاحاً على تبني عادات جديدة من شأنها دعم استقرارهم المالي على المدى الطويل.
من هم أبرز المتأثرين باتجاه Moneymaxxing؟
تظهر البيانات أن الشباب وذوي الدخل المنخفض هم الأكثر ميلاً لتبني توجه “Moneymaxxing”، نتيجة شعورهم بوطأة الغلاء والحاجة لبناء أساس مالي قوي في بداية حياتهم العملية. كما أن سهولة توفر الأدوات والنصائح المالية المجانية عبر الإنترنت شجعت هذه الفئات على اتخاذ قرارات أكثر وعياً.
ما هي التداعيات المتوقعة لانتشار Moneymaxxing؟
من المرجح أن يؤدي استمرار انتشار “Moneymaxxing” إلى مزيد من التوعية المالية العامة، وتحفيز الأفراد على البحث عن أفضل طرق الادخار والاستثمار. كما يمكن أن تزداد المنافسة بين البنوك والمؤسسات المالية لتقديم منتجات بعوائد وخدمات أفضل لجذب العملاء الباحثين عن تعظيم مكاسبهم.
لكن في المقابل، قد تظهر تحديات تتعلق بتضارب المعلومات أو انتشار نصائح غير دقيقة عبر الإنترنت، وهو ما يتطلب من الأفراد اعتماد الحذر وتقييم كل خطوة مالية بعناية.
تعريف الكيانات والمؤسسات ذات الصلة
يعد الاحتياطي الفيدرالي الأمريكي (Federal Reserve) الجهة المركزية المسؤولة عن السياسة النقدية في الولايات المتحدة، وتصدر تقارير دورية عن الوضع الاقتصادي للأسر الأمريكية. كما تُعد شركات مثل Solomon Financial وNorthwestern Mutual من المؤسسات الرائدة في تقديم الاستشارات المالية والاستثمارية للأفراد.