ارتفاع أسعار الفائدة على الرهن العقاري في الولايات المتحدة
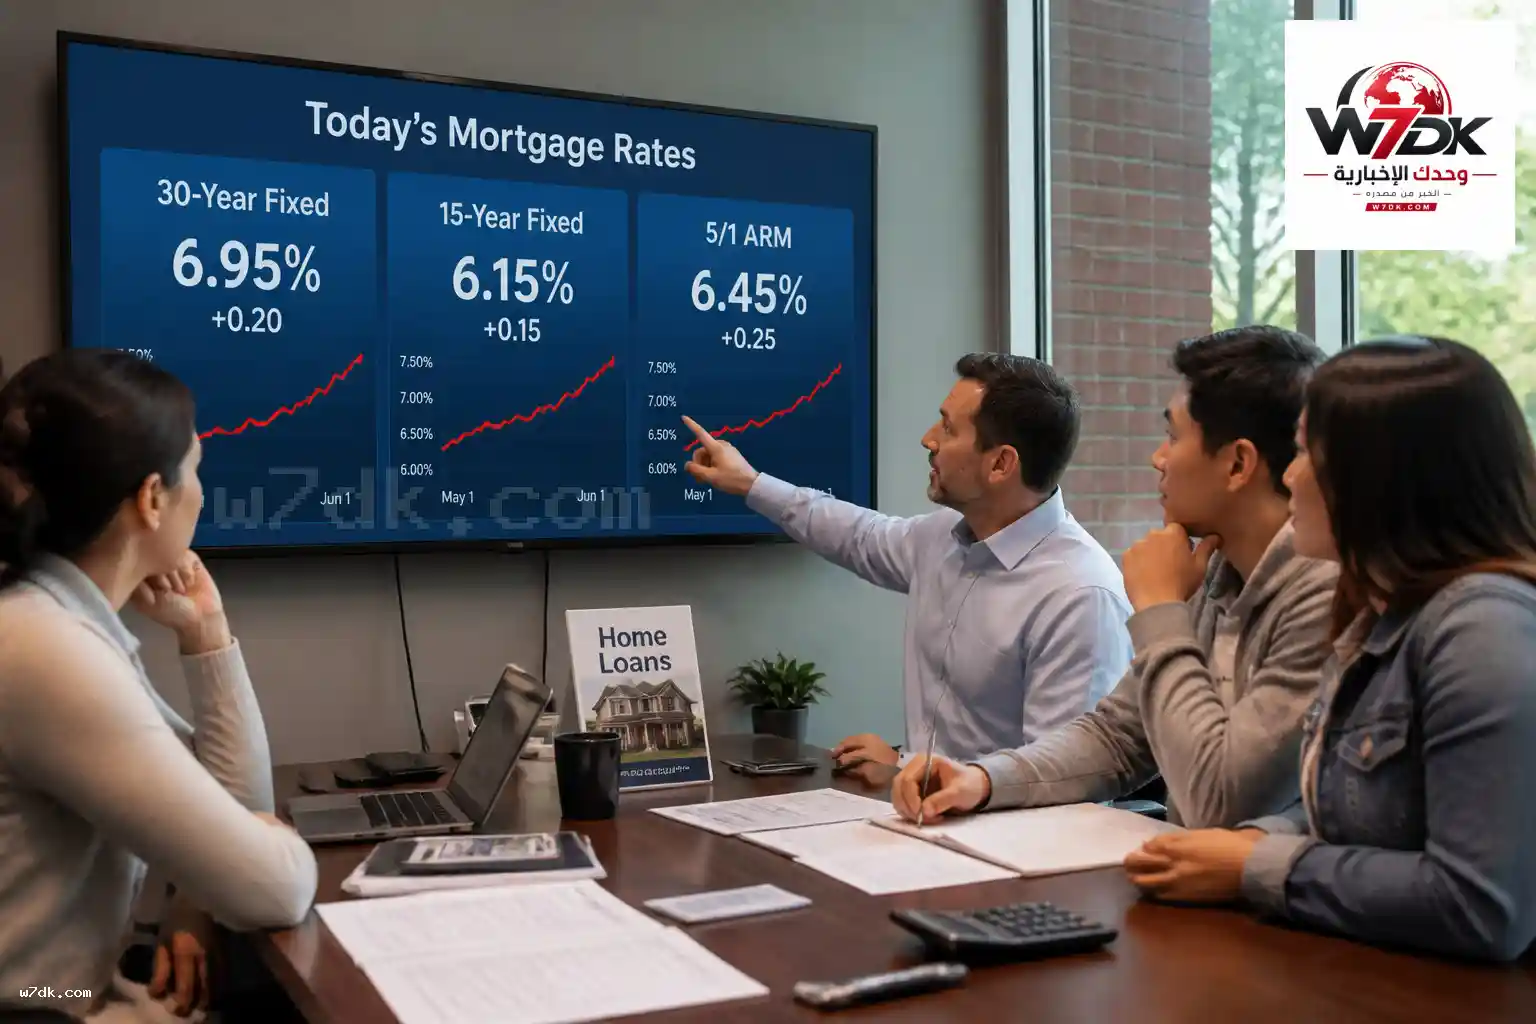
شهدت أسعار الفائدة على الرهن العقاري وإعادة التمويل في الولايات المتحدة ارتفاعاً ملحوظاً مع نهاية موسم البيع الرئيسي لعام 2026، وفقاً لبيانات حديثة جمعتها منصة Zillow ونشرتها Yahoo Finance يوم الأحد 23 أغسطس 2026.
ارتفع معدل الفائدة الثابت لمدة 30 عاماً بمقدار 10 نقاط أساس ليصل إلى 6.64%، بينما زاد معدل الفائدة الثابت لمدة 15 عاماً بشكل طفيف بنقطتين أساس إلى 5.88%. أما معدل الفائدة على الرهن المتغير من نوع 5/1 ARM فقد قفز 50 نقطة أساس ليبلغ 6.74%. هذه المعدلات تمثل متوسطات وطنية تقريبية في السوق الأمريكية.
تفاصيل أحدث معدلات الرهن العقاري وإعادة التمويل
تشمل معدلات اليوم الأحد 23 أغسطس 2026، بحسب Zillow، ما يلي:
- 30 سنة ثابت: 6.64%
- 20 سنة ثابت: 6.37%
- 15 سنة ثابت: 5.88%
- 5/1 ARM: 6.74%
- 7/1 ARM: 6.30%
- 30 سنة VA: 6.14%
- 15 سنة VA: 5.59%
- 5/1 VA: 5.84%
أما معدلات إعادة التمويل فكانت على النحو التالي:
- 30 سنة ثابت: 6.64%
- 20 سنة ثابت: 6.61%
- 15 سنة ثابت: 5.99%
- 5/1 ARM: 6.50%
- 7/1 ARM: 6.51%
- 30 سنة VA: 6.02%
- 15 سنة VA: 5.70%
- 5/1 VA: 5.63%
عادةً ما تكون معدلات إعادة التمويل أعلى قليلاً من معدلات الشراء، لكن هذا ليس قاعدة ثابتة.
ما الفرق بين الرهن العقاري الثابت والمتغير؟
الرهن العقاري بمعدل ثابت يعني أن سعر الفائدة يبقى ثابتاً طوال مدة القرض، ما يوفر استقراراً في قيمة الدفعات الشهرية. في المقابل، تبدأ الرهون العقارية ذات المعدل المتغير (ARM) بفائدة ثابتة لفترة محددة (مثلاً 5 أو 7 سنوات)، ثم تتغير الفائدة سنوياً بناءً على المؤشرات الاقتصادية. في السنوات الأخيرة، شهد السوق الأمريكي حالات استثنائية حيث بدأت معدلات الرهون الثابتة أحياناً أدنى من المتغيرة، مما يدفع المشترين للمقارنة بعناية بين الخيارات.
كيف تؤثر مدة القرض على قيمة الفائدة والدفعة الشهرية؟
اختيار مدة القرض يلعب دوراً محورياً في تحديد قيمة الدفعة الشهرية والفائدة الإجمالية المدفوعة. على سبيل المثال، قرض بقيمة 300 ألف دولار لمدة 30 عاماً بسعر فائدة 6.41% يؤدي إلى دفعة شهرية تقارب 1,878 دولاراً وفائدة إجمالية تتجاوز 376 ألف دولار على مدى عمر القرض. أما قرض بنفس القيمة لمدة 15 عاماً وبفائدة 5.80%، فيؤدي إلى دفعة شهرية أعلى (حوالي 2,499 دولاراً) لكن بفائدة إجمالية أقل بكثير (ما يقارب 150 ألف دولار).
هل الوقت مناسب لإعادة التمويل أو شراء منزل؟
تشير البيانات إلى أن معدلات الفائدة مرتفعة نسبياً مقارنة بالفترات الماضية، لكن بعض التوقعات تتحدث عن استقرار أو تراجع طفيف خلال عام 2026. جمعية المصرفيين للرهن العقاري (MBA) تتوقع أن يظل معدل الفائدة الثابت لمدة 30 سنة حول 6.5% حتى نهاية العام، بينما تتوقع Fannie Mae تسجيل معدل 6.8% بنهاية 2026.
رغم ارتفاع المعدلات، فقد شهدت طلبات إعادة التمويل زيادة كبيرة بلغت 62% مقارنة بالعام السابق، مستفيدة من انخفاض المعدلات منذ مايو الماضي. ينصح خبراء التمويل الشخصي بأن يركز الراغبون في الشراء أو إعادة التمويل على تحسين أوضاعهم المالية الشخصية مثل زيادة الدفعة المقدمة، رفع تقييم الجدارة الائتمانية، وتقليل نسبة الدين إلى الدخل، بدلاً من انتظار انخفاض كبير في المعدلات.
معايير اختيار أفضل مقرض للرهن العقاري
يُنصح المتقدمون للحصول على رهن عقاري بالحصول على موافقة مبدئية من عدة مؤسسات مالية خلال فترة قصيرة لمقارنة العروض بدقة وتقليل تأثير ذلك على التقييم الائتماني. عند اتخاذ القرار، يجب النظر إلى المعدل السنوي الفعلي (APR) الذي يشمل الفائدة والرسوم ونقاط الخصم، إذ يعبّر عن التكلفة الحقيقية للإقراض بشكل سنوي.
أهمية الآلة الحاسبة للرهون العقارية
تقدم منصات مثل Yahoo Finance أدوات حاسبة للرهن العقاري تساعد المستخدمين على احتساب الدفعات الشهرية بدقة، مع احتساب الضرائب العقارية والتأمين على المنزل، ما يمنح صورة أوضح عن الالتزامات المالية الشهرية المستقبلية.
توقعات سوق العقارات في الولايات المتحدة لعام 2026
يتوقع محللون أن يشهد سوق الإسكان الأمريكي تباطؤاً في ارتفاع الأسعار مع استقرار نسبي في معدلات الفائدة خلال العام المقبل، ما قد يتيح فرصاً أفضل للمشترين الجدد. كما تتوقع بعض المؤسسات أن يستمر الطلب القوي على إعادة التمويل مع بقاء المعدلات عند مستويات مرتفعة نسبياً، خاصة مع استقرار السياسات النقدية لمجلس الاحتياطي الفيدرالي.
ما هو الرهن العقاري في أمريكا؟
الرهن العقاري هو قرض طويل الأجل يستخدم لشراء أو إعادة تمويل العقارات السكنية، وتعد القروض الثابتة لمدة 30 و15 عاماً الأكثر شيوعاً، إلى جانب خيارات التمويل للمحاربين القدامى (VA) والرهون ذات المعدل المتغير (ARM). يعتمد الحصول على أفضل الشروط على قوة الجدارة الائتمانية، حجم الدفعة الأولى، ونسبة الدين إلى الدخل.
خلاصة: ماذا تعني هذه التطورات للمشترين وأصحاب العقارات؟
ارتفاع معدلات الفائدة يعني زيادة تكلفة الاقتراض على المدى الطويل، ما يدفع المشترين لإعادة تقييم قدرتهم على تحمل الدفعات الشهرية. في الوقت نفسه، يظل الطلب على إعادة التمويل مرتفعاً نسبياً مع البحث عن فرص لتقليل الفائدة أو تعديل شروط القرض. ويُنصح الراغبون في الشراء أو إعادة التمويل بالمقارنة الدورية بين العروض ومراقبة تطورات السوق لاتخاذ القرار الأنسب.